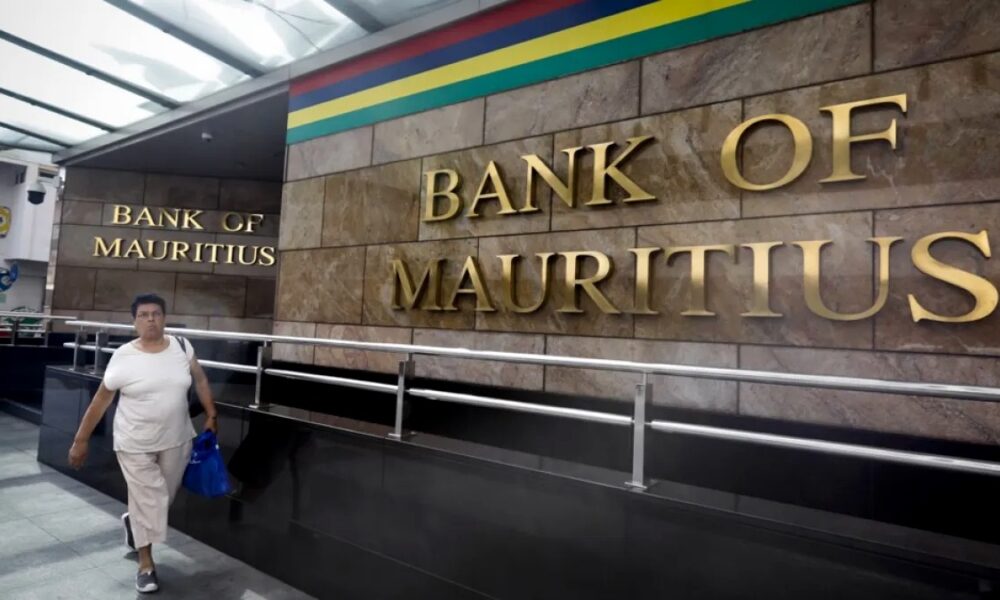
L’Union africaine a officiellement lancé, le 7 octobre, l’Africa Credit Rating Agency (AfCRA), une agence de notation basée à Port Louis, à Maurice. L’initiative, approuvée pour la première fois par des dirigeants africains en 2017, vise à proposer des évaluations indépendantes des gouvernements, des entreprises et d’autres emprunteurs du continent.
Table Of Content
L’agence entend s’appuyer sur des données et une expertise locales afin de compléter les analyses de Moody’s, S&P Global Ratings et Fitch Ratings. Ses premières évaluations souveraines sont annoncées d’ici la fin mars, sans qu’une date précise ait encore été communiquée.
Une couverture élargie
Sifiso Falala, directeur général par intérim de l’AfCRA, affirme que l’agence échange déjà avec 15 gouvernements africains. Des travaux de recherche doivent notamment être menés à Maurice, au Kenya, au Togo, aux Seychelles et au Burundi.
Au-delà des États, l’AfCRA prévoit d’évaluer des entreprises, des municipalités, des banques ainsi que des dettes libellées en monnaie locale. L’agence se présente comme privée et autofinancée. Ses évaluations souveraines doivent fonctionner sur une base sollicitée, un modèle également utilisé par les grandes agences internationales. L’Union africaine précise toutefois que les gouvernements ne pourront pas détenir de parts dans l’organisation.
Pour M. Falala, l’objectif n’est pas d’attribuer automatiquement de meilleures notes aux emprunteurs africains, mais de produire des évaluations plus précises et de travailler avec les agences déjà établies. Il relève qu’un nombre important de pays africains disposent actuellement de notes spéculatives sans avoir connu de défaut souverain, ce qui alimente le débat sur la capacité des modèles existants à rendre compte des réalités économiques du continent.
Le débat sur le coût du risque
La création de l’AfCRA intervient dans un contexte de contestation ancienne des méthodes de notation internationales par plusieurs gouvernements africains. Une étude du Programme des Nations unies pour le développement publiée en 2023 a estimé que les biais dans les évaluations souveraines avaient coûté 74,5 milliards de dollars aux pays africains, sous la forme d’intérêts supplémentaires et de financements non obtenus.
Les trois principales agences internationales rejettent cependant l’idée selon laquelle leurs évaluations défavoriseraient systématiquement les emprunteurs africains. Lors d’une discussion à Chatham House, Marie Diron, de Moody’s, a soutenu que les pays africains présentant une note donnée ont globalement une probabilité de défaut comparable à celle d’emprunteurs d’autres régions ayant la même note. Dans son exemple, un emprunteur souverain noté B présente une probabilité de défaut sur un an d’environ 5 %, quelle que soit sa région.
Le débat porte aussi sur la quantité d’informations disponibles. Abdussalam Muazu, économiste agréé associé à l’Institute of Chartered Economists of Nigeria, estime que le manque de données sur les emprunteurs africains accroît l’incertitude intégrée par les investisseurs dans leurs décisions de prêt. Les activités informelles, le commerce mobile et les mécanismes de financement communautaires peuvent notamment être difficiles à mesurer depuis l’extérieur.
La crédibilité, principal défi
Dayo Obisan, professionnel des marchés financiers, considère qu’une agence centrée sur l’Afrique pourrait apporter davantage de données locales, de contexte et de couverture, tout en soutenant le développement des marchés domestiques. Ces informations pourraient être utiles aux fonds de pension, aux banques et aux investisseurs institutionnels qui cherchent à évaluer les emprunteurs locaux.
La multiplication des évaluations ne garantira toutefois pas une baisse des coûts d’emprunt. Leur influence dépendra de la confiance que les investisseurs leur accorderont. La transparence de la méthodologie, la rigueur des analyses et l’indépendance de l’agence face aux gouvernements et aux entités évaluées seront donc déterminantes.
L’AfCRA devra ainsi démontrer que ses méthodes sont cohérentes, vérifiables et suffisamment prédictives du risque de défaut. Sa capacité à établir cette crédibilité sera décisive pour déterminer si elle devient un complément reconnu aux agences internationales ou seulement une voix supplémentaire dans le débat sur le financement de l’Afrique.

Aucun commentaire ! Soyez le premier à commenter.