Le réseau kényan de paiements instantanés PesaLink pousse les banques à adopter une tarification commune destinée à réduire le coût des transferts entre comptes. La proposition prévoit la gratuité pour les opérations allant jusqu’à 1 000 shillings kényans (KES), puis un forfait de 20 KES pour les montants supérieurs, jusqu’à la limite de 999 999 KES.
Table Of Content
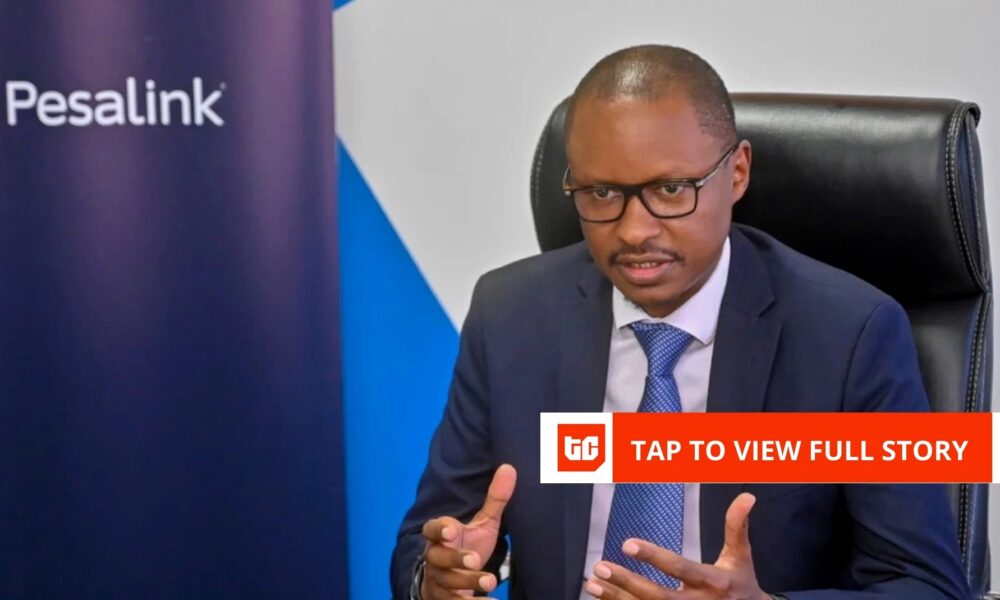
Cette réforme n’est toutefois pas obligatoire. Integrated Payment Services Limited (IPSL), l’entreprise qui exploite PesaLink, peut recommander un tarif, mais ne dispose pas du pouvoir de l’imposer aux établissements participants. Son dirigeant, Gituku Kirika, a expliqué que les banques arrêtent leurs prix en fonction de leurs propres stratégies et budgets.
Des banques avancent à des rythmes différents
KCB, Co-operative Bank, NCBA, Absa et Stanbic ont adopté le modèle à tarif fixe. En revanche, les clients d’Equity Bank, de Standard Chartered et d’I&M restent soumis à une tarification par paliers.
Cette différence peut être importante pour les utilisateurs. À titre d’exemple, un transfert de 50 000 KES coûte 20 KES avec le modèle proposé par PesaLink, tandis qu’une opération comparable via M-PESA ou Airtel Money est indiquée à 108 KES.
Lancé en 2017, PesaLink permet d’envoyer instantanément jusqu’à 999 999 KES entre des comptes ouverts dans différents établissements financiers. Le service est disponible auprès de toutes les banques, mais son utilisation varie selon les stratégies commerciales et les catégories de clients ciblées par chaque participant.
Kirika estime que l’ensemble des banques pourrait avoir modifié ses prix avant la fin de 2027. Cette perspective dépend toutefois de décisions individuelles, IPSL ne pouvant contraindre les établissements à appliquer le barème recommandé.
Une activité en progression
PesaLink affirme traiter en moyenne 4 milliards de KES par jour, soit une hausse annoncée de 24 % par rapport à 2025. La valeur mensuelle des transactions aurait atteint 110 milliards de KES, en progression de 41 % sur un an. L’opérateur fait également état d’un taux de réussite des transactions d’environ 98 %.
Le réseau cherche par ailleurs à élargir son usage au-delà des transferts de compte à compte. Il a lancé les paiements de particulier à commerçant au moyen de numéros marchands, de till numbers, de services paybill ou de codes QR. Ce dispositif est déjà opérationnel avec Equity Bank et SBM dans les magasins Quickmart.
Selon Gituku Kirika, la moitié des paiements traités par PesaLink se terminent auprès d’une entreprise ou proviennent d’une entreprise. L’opérateur veut s’appuyer sur cette activité pour développer les paiements marchands auprès d’autres enseignes et participants.
Extension aux paiements transfrontaliers
Airtel Money a rejoint PesaLink, qui poursuit ainsi l’élargissement de son écosystème. Le réseau est également intégré au Pan-African Payment and Settlement System (PAPSS), ce qui permet de recevoir au Kenya des fonds provenant d’autres pays connectés à cette infrastructure.
Des opérateurs internationaux de transfert d’argent, banques et acteurs non bancaires compris, utilisent déjà PesaLink pour assurer la remise des fonds aux bénéficiaires au Kenya. IPSL souhaite accroître cette activité et réduire les obstacles techniques ou contractuels entre banques, opérateurs télécoms, coopératives d’épargne et de crédit et entreprises technologiques.
Dans un marché où les services de monnaie mobile disposent déjà d’une forte notoriété, d’un vaste réseau de distribution et d’une importante acceptation chez les commerçants, PesaLink mise sur de nouveaux usages et l’arrivée de participants supplémentaires pour améliorer sa visibilité auprès du public.

Aucun commentaire ! Soyez le premier à commenter.